发布时间:
2026-11-06
| 浏览次数:
126次
河北省拍卖行业2026年1-9月份拍卖统计分析
一、行业基本情况
1.企业规模与数据报送目前全省拍卖企业总数649家,其中实际开展业务企业494家(占比76.12%),业务覆盖率尚可。完成数据报送企业
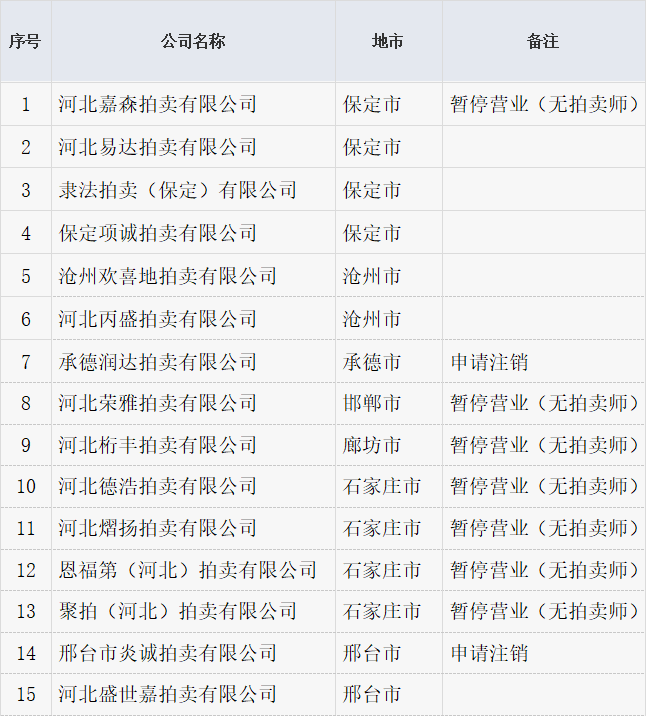
634家(月均报送率92.15%),未报送企业15家(含7家停业,2家申请注销)。
2. 市场核心指标
1-9月份,全省总成交额 593.86 亿元,同比下降19.87%。总拍卖场次 35682 场,同比增长 116.57%,其中成交场次30470场,同比增长116.1%;流拍场次5212场,同比增长119.36%。佣金收入 2.61 亿元,同比增长 4.04%。呈现“场次翻倍、成交额下滑、佣金小幅增长、流拍率基本稳定”的格局。
场次翻倍而成交额下滑,反映拍卖标的正由大额不动产、股权向中小额资产批量处置转型,流拍率约 14.61%,与上年基本持平,市场承接能力总体稳定。佣金收入逆势微增,主要受益于中小标的佣金率较高及成交场次数量。整体看,行业由 "重金额" 转向 "重笔数",单场收益收窄。
二、各标的成交情况
1. 房地产类:1-9月成交场次502场,同比增长17.29%;成交额62.16亿元,同比减少9.03%。成交场次小幅增长,但成交额下降。房产拍卖标的数量增多,单套标的价值走低。
2. 土地使用权出让类:1-9月成交场次680场,同比减少31.17%;成交额242.93亿元,同比减少37.13%。成交场次、成交额双双下降,降幅显著。土地大宗拍卖市场持续走弱,拍卖出让值减少,是总成交额下滑的首要原因。
3. 机动车类:1-9月成交场次989场,同比增长18.16%;成交额5.13亿元,同比增长141.11%。成交场次小幅增加、成交额翻倍增长。二手车处置放量,单车价值提升,批量处置项目增多。
4. 农副产品类:1-9月成交场次12场,同比减少14.29%;成交额0.06亿元,同比减少65.24%。体量很小,降幅明显,整体价值不高,一直是薄弱项。
5. 股权、债权、产权类:1-9月成交场次183场,同比增长7.02%;成交额36亿元,同比减少46.34%。成交场次微增,但成交额近乎腰斩。说明单笔大额股权、不良债权项目明显变少,以小额零散债权处置为主。
6. 无形资产类:1-9月成交场次879场,同比增长37.99%;成交额107.95亿元,同比增长1.49%。成交场次明显增长,成交额基本持平。大量租赁权、经营权等小额无形资产上线拍卖,拉高场次,但缺少大额标的,金额增长乏力。
7. 文物艺术品类:1-9月成交场次314场,同比增长2.61%;成交额0.46亿元,同比增长41.03%。小幅回暖,属于小众市场,对整体影响有限。
8.其他类:1-9月成交场次26911场,同比增长151.06%;成交额139.17亿元,同比增长26.14%。成交场次暴增 151.06%,成交额同步正增长。成交场次 26911 场,占全部成交场次 30470 场的88.32%,是拉动整体拍卖场次翻倍的核心来源。
|
成交额排名
|
标的
|
成交额(亿)
|
比值(%)
|
成交场次(场)
|
比值(%)
|
|
序号
|
合计
|
593.86
|
100
|
30470
|
100
|
|
1
|
土地使用权
|
242.93
|
40.91
|
680
|
2.23
|
|
2
|
其他
|
139.17
|
23.43
|
26911
|
88.32
|
|
3
|
无形资产
|
107.95
|
18.18
|
879
|
2.88
|
|
4
|
房地产
|
62.16
|
10.47
|
502
|
1.65
|
|
5
|
股权、债权、产权
|
36
|
6.06
|
183
|
0.6
|
|
6
|
机动车
|
5.13
|
0.86
|
989
|
3.25
|
|
7
|
文物艺术品
|
0.46
|
0.08
|
314
|
1.03
|
|
8
|
农副产品
|
0.06
|
0.01
|
12
|
0.04
|
三、核心结论
1.传统大宗资产持续承压,是总成交额下滑主因。土地使用权、股权债权产权两大传统高价值板块成交额大幅下降。房地产也是场增额降,大额不动产项目价值减少。这就解释了总拍卖场次暴增,但整体成交额反而同比下降19.87%的原因。
2.市场结构从大宗土地房产,转向海量小额零散资产。过去拍卖行业核心收入来自土地、大宗房产,现在市场主体逐渐转向其他类批量小额处置资产。
3.单标的价值分化土地、股权债权产权:单标的价值大幅缩水,大额项目稀缺。其他类资产:数量极多、单笔金额低,靠走量贡献。机动车:量价齐升,是优质细分小赛道。
四、行业启示
1.业务机会:资产处置主战场向零散设备、杂项等其他类资产延伸,机动车处置需求上升。
2.业务压力:传统土地、大宗不动产、大额债权业务萎缩,原有业务模式难以为继。
3.经营特点:业务高度碎片化,项目数量巨大、单笔金额低,单项目毛利被压缩,契合前面 “佣金小幅增长、靠场次拉动” 的判断。
行业数据来源商务部业务系统统一平台(截至2026 年10月15日),部分未报送企业数据可能导致1-9月份存在统计偏差,但不影响河北省拍卖主要业务导向。
附:未报送数据企业名单
河北省拍卖行业协会
2026年10月23日
附2026年1-9月份未履行拍卖数据报送义务企业15家